
Das Wissen über Treibhausgasemissionen wird immer mehr zum Wirtschaftsfaktor. Dieses Jahr hat uns wieder gezeigt, dass die Klimakrise auch massive Auswirkungen auf Unternehmen hat. Von gestiegenen Energiepreisen über die Unterbrechung von Lieferketten bis hin zur Verfügbarkeit von Gütern. Die Auswirkungen sind massiv und in Zukunft wird das nicht weniger werden. Daher ist das Wissen über die CO2 Bilanz von Unternehmen so wichtig.
Die Treibhausgas (THG) Bilanzierung für Unternehmen ist die Basis für Veränderung und kein Hexenwerk. Die CO2 Bilanz folgt klaren Prinzipien und abgegrenzte Betrachtungsbereiche (Scopes) geben den Rahmen vor. Der internationale GHG Protocol Standard setzte dazu vor mehr als 20 Jahren den Rahmen, zahlreiche weitere Standards, wie die ISO 14064, bauen darauf auf.
Bei jedem Projekt braucht es zuerst einmal Klarheit über die Zielsetzung und Wünsche. Warum machen wir das überhaupt? Von rechtlicher Compliance über bessere Konditionen bei Finanzierungen bis hin zur Erfüllung von Ausschreibungskriterien und Kundenwünschen ist da alles dabei.
Die erstmalige CO2 Bilanz ist ein Aufwand, daher braucht es auch ein entsprechendes Commitment seitens der Unternehmensführung. Nur Lippenbekenntnisse ohne entsprechendes Budget für Fortbildung, Zeit, Personal und ggf. externe Unterstützung werden nicht reichen. Für die Erstellung einer Treibhausgasbilanz sollte man mehrere Monate einplanen, da die Erarbeitung schrittweise erfolgt. Besonders im ersten Jahr müssen die Prozesse für das strukturierte Erheben der Daten erarbeitet werden.
Die CO2 Bilanz erfasst die Emissionen aus verschiedenen Treibhausgasen bzw. Gruppen an Gasen. Diese wurden bereits 1997 im Kyoto Protocol definiert. Es wurden Gase mit großen Mengen und/oder großem Treibhausgaspotential (GWP) ausgewählt. Das Treibhausgaspotential beschreibt den Einfluss auf die Strahlungseigenschaften in der Atmosphäre über einen gewählten Zeitrahmen (meist 100 Jahre) im Vergleich zu CO2.
CO2 | Kohlendioxid | Kohlenstoffdioxid entsteht u. a. bei der Verbrennung fossiler Energieträger (durch Verkehr, Heizen, Stromerzeugung, Industrie) und verbleibt durchschnittlich 120 Jahre in unserer Atmosphäre. Es wird als Referenzwert zur Normierung für andere Treibhausgase (CO2e) verwendet. |
CH4 | Methan | Methan entsteht zu etwa einer Hälfte in der Land- und Forstwirtschaft und zur anderen Hälfte durch die Nutzung von Erdgas (Exploration, Abfackeln, Reinigung, Transport). Methan ist etwa 25 Mal klimaschädlicher. Das bedeutet die gleiche Menge Methan stärkt den Treibhausgaseffekt 25 mal mehr als die gleiche Menge CO2. |
N2O | Distickstoffmonoxid (Lachgas) | Auch dieses Gas entsteht zum größten Teil durch landwirtschaftliche Nutzung. Es ist etwa 300 mal klimaschädlicher als CO2. |
N3F | Stickstofftrifluorid | N3F wird vor allem in der Solar- und Halbleiterindustrie zur Reinigung verwendet. Es hat ein großes Wärmepotential von 19.700 hält sich etwa 500 Jahre in der Atmosphäre. |
HFCs | Hydrofluorkohlenstoffe | Hydrofluorkohlenstoffe sind (teil)halogenierte Fluorkohlenwasserstoffe (H-FKW/HFC), die zwar eine kurze Lebensdauer in der Atmosphäre haben, aber eine großes Wärmepotential besitzen. Sie werden als Kühlmittel und Feuerlöschanwendungen eingesetzt. |
PFCs | Perfluorierte Kohlenwasserstoffe | PCFs werden auch als Kältemittel oder Isolierstoffe verwendet. |
SF6 | Schwefelhexafluorid | Schwefelhexafluorid ist das stärkste bekannte Treibhausgas. Die mittlere Verweilzeit von SF6 in der Atmosphäre beträgt 3200 Jahre. Seine Treibhauswirkung ist 22.800 mal so groß wie die von Kohlenstoffdioxid (CO2). Es wird als Isolationsgas in Schaltanlagen verwendet. Bis zum Jahr 2000 wurden auch Autoreifen und Schallschutzfenster damit gefüllt. |
Weitere Treibhausgase können auf freiwilliger Basis berichtet werden, wenn diese für den Unternehmenskontext relevant sind.
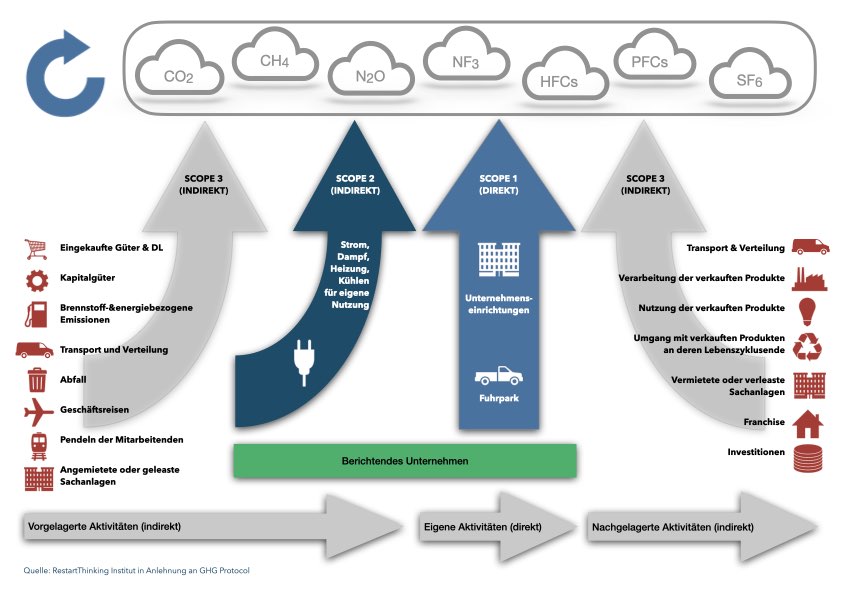
Bei der CO2 Bilanz geht es um die Zuordnung der Emissionen in verschiedene Betrachtungsbereiche zum eigenen bzw. anderen Unternehmen und zur Beeinflussbarkeit (direkte/indirekte Emissionen):
Scope 1 umfasst direkte Emissionen aus Quellen, die sich im Besitz der berichtenden Organisation befinden oder von ihr kontrolliert werden. Darunter fallen bespielsweise der eigene Fuhrpark, die Verbrennung von Brennstoffen in Heizkesseln und Kältemittelemissionen.
Scope 2 beinhaltet indirekte Emissionen aus der Erzeugung von eingekaufter Energie (Strom, Dampf, Wärme oder Kälte), die von der Organisation verbraucht werden. Die dazu notwendigen Energieerzeugungsanlagen gehören aber nicht der jeweiligen Institution sondern Dritten.
Der GHG Protocol Standard verlangt von Unternehmen, dass sie sowohl nach der standortbasierten Methode (unter Verwendung durchschnittlicher Netzemissionsfaktoren) als auch nach der marktbasierten Methode (Darstellung der Emissionen, die durch eigene Entscheidungen zB Ökostrom beeinflusst wurden) berichten.
Scope 3 umfasst alle anderen indirekten Emissionen, die in der vor- und nachgelagerten Wertschöpfungskette eines Unternehmens entstehen. Der GHG Protocol Standard definiert fünfzehn Kategorien von Scope-3-Emissionen.
Upstream, also in der vorgelagerten Prozesskette, zählen dazu beispielsweise die Emissionen aus eingekauften Waren und Dienstleistungen (Kategorie 1), Geschäftsreisen (Kategorie 6) oder das Pendeln der Mitarbeitenden (Kategorie 7).
Bei den nachgelagerten Prozessen (downstream) werden Emissionen aus der Nutzung erzeugter Produkte (Kategorie 11), der Entsorgung dieser Produkte (Kategorie 12) bis hin zu Investitionen (Kategorie 15) betrachtet.
An dieser Stelle kommt oft die Frage nach dem genauen Aufwand. Was muss berichtet werden und wie lange dauert das? Die Antwort: Es kommt darauf an. Die Scope 1 und 2 Emissionen, für die Emissionen im eigenen Betrieb und die Emissionen aus der zukauften Energie, sind immer zu berichten.
Die Scope 3 Informationen hängen davon ab, ob man sich freiwillig dazu verpflichtet, man seitens Vertragspartner danach gefragt wurde, per Gesetz verpflichtet (CSRD) oder in bestimmten Sektoren tätig ist. Der europäische VS-Standard nennt bestimmte Prozesse in den Bereichen verarbeitendes Gewerbe, Agrarlebensmittel, Immobilienbau und Abfüllen/Verpacken als möglicherweise berichtsrelevant (siehe VS B3, Erläuterung 49).
Dann geht es ans Eingemachte, der Analyse der Unternehmensgrenzen anhand von Organigrammen, der Prozessübersicht und Gesprächen mit der Finance Abteilung. Was gehört zum Unternehmen? Gibt es Subfirmen und Beteiligungen, welche Standorte und Gebäude, sowie Fuhrpark und Leasing sind Bereiche, die man betrachten muss? Es geht darum festzustellen, wo Emissionen entstehen können und ob diese dem Unternehmen zuzurechnen sind.
Für die identifizierten Bereiche wird dann noch festgelegt, welche Scopes (nur 1 und 2 oder auch Scope 3) betrachtet werden.
An dieser Stelle ist es hilfreich in die Breite zu gehen und ein Projektteam für die CO2 Bilanz aufzustellen. Dazu zählen Nachhaltigkeitsbeauftragte, Vertreter*innen der Finanzabteilung, Energieverantwortliche, Einkauf, Logistik/Fuhrpark, Facility Management, IT, HR und Expert*innen aus den wertschöpfenden Fachabteilungen, wenn es auch um Scope 3 Emissionen geht.
In einem gemeinsamen KickOff Workshop werden die Beteiligten mit dem Vorgehen vertraut gemacht und die nächsten Schritte besprochen. Je nach Unternehmensgröße kann in diesem Zuge gleich eine Gap-Analyse gemacht werden um zu verstehen, wo Daten vorhanden sind und wo nicht. Eines ist bei dem Projektstart besonders hilfreich: Die Unterstützung der Firmenleitung. Ein kurzer Impuls der Geschäftsführung, bei dem erläutert wird, warum der Fokus auf Emissionen für das Unternehmen wichtig ist, hilft beim weiteren Projektverlauf.
Dann geht es ans Eingemachte: Anhand der bereits definierten Quellen werden für die jeweiligen Scopes die Emissionen identifiziert und die Mengen und Einheiten erfasst. Zum Beispiel werden aus dem Fuhrpark alle Tankrechnungen geclustert nach Treibstoffart und Menge erfasst. Im Gebäudebereich werden die Stromrechnungen und weitere Energierechnungen gescreent um die Energiearten und Mengen zu evaluieren.
Vergessen Sie dabei nicht, die Datenqualität zu erfassen und zu beurteilen. Es wird dabei zwischen Primär- und Sekundärdaten unterschieden. Primärdaten werden gemessen (zB Stromzähler) und sind in den meisten Fällen genauer als Sekundärdaten. Diese können aus Schätzungen, Durchschnittswerten oder Branchenstandards bestehen und bergen größere Unsicherheiten.
Anschließend werden die erhobenen Emissionsquellen und deren Mengen mit den passenden Emissionsfaktoren versehen. Wichtig ist es dabei das Vorgehen zu dokumentieren. Notieren Sie das Vorgehen zur Datenerfassung und Validierung, sowie die Quellen mit samt der Datenqualität, Annahmen und Lücken. Das hilft bei der Prozessverbesserung und bei der Erstellung der Treibhausgasbilanz im Folgejahr.
Wie bereits erwähnt, haben die einzelnen Treibhausgase unterschiedliche Auswirkungen auf die Atmosphäre. Man ist daher übergegangen, diese Gase und deren Treibhausgaspotential auf einen hundertjährigen Betrachtungszeitraum umzurechnen und auf CO2 zu referenzieren. Dazu verwendet man die Einheit Kohlendioxid-Äquivalent (CO2e).
Das Kohlendioxid-Äquivalent wird berechnet, indem die Masse eines bestimmten Treibhausgases mit dessen Treibhausgaspotential multipliziert wird.
Da beispielsweise die Verbrennung von Erdgas verschiedene Treibhausgasemissionen (CO2, CH4, N2O) freisetzt, werden alle berechneten Kohlendioxid-Äquivalente addiert. Listen mit diesen Emissionsfaktoren sind von verschiedenen Forschungsorganisationen erhältlich, werden regelmäßig geprüft und ggf. aktualisiert.
In der Praxis wird dann jede Emissionsaktivität in ihren Einheit (MWh, Tonnen, Liter, ggf. auch umgerechnet über Euro) mit dem passenden summierten Emissionsfaktor multipliziert, um die CO2-Äquivalente (CO2e) zu berechnen.
Beispiel Stromverbrauch: 500.000 kWh × 0,48 kg CO₂e/kWh = 240.000 kg CO₂e = 240 t CO₂e.
Man kann die THG-Berechnung in Excel machen, aber die jährliche Überprüfung der Emissionsfaktoren auf eventuelle Änderungen ist eine mühsame Angelegenheit. Daher hat sich der Einsatz von THG-Berechnungstools zur Erstellung einer CO2 Bilanz bewährt.
Wir arbeiten mit kostenpflichtigen IT-Tools, die ihre Vor- und Nachteile haben. Wesentlicher Vorteil ist die Aktualisierung der Emissionsfaktoren und die Nachverfolgbarkeit der Werte im Vergleich zu Excel. Zudem bieten die Anbieter Vorlagen z.B. für den finalen Bericht oder grafische Auswertungen.
Wenn die Emissionswerte berechnet sind, geht es an die Auswertung. Hilfreich sind dabei grafische Darstellungen, wie Balken- oder Tortendiagramme, um Hotspots hoher Emissionen zu identifizieren.
Teilweise werden auch spezielle Kennzahlen verwendet um die Treibhausgasintensität (z.B. kg CO2e/m2 oder kg CO2e/Euro Umsatz) zu ermitteln und genauere Auskünfte über den aktuellen Stand der Verbesserung zu erhalten.
Die Emissionserhebung und die CO2 Bilanz ohne entsprechende Verbesserungsmaßnahmen sind sinnbefreit. Die THG-Bilanz ist die Basis für die nachfolgende Verbesserung. Es geht daher um die Entwicklung von konkreten Reduktionszielen z. B. Scope 3 –30 % bis 2030 gegenüber 2020 samt Zwischenzielen, den dazu gehörigen Maßnahmen, Verantwortlichen und Zeitplänen.
Danach geht es ans Machen. Priorisieren Sie die THG-Reduktionsprojekte und beginnen Sie mit einfachen und schnell umsetzbaren Maßnahmen, wie beispielsweise dem Umstieg auf die Bahn statt dem Flugzeug bei Geschäftsreisen. Das beschert erste Erfolgserlebnisse und hilft dranzubleiben. In weiterer Folge kommen dann Projekte für Energie, Mobilität und die innerhalb der Lieferkette.
Haben Sie Fragen zur CO2 Bilanz in Ihrem Unternehmen? Wollen Sie auch Einsparungspotentiale heben? Dann schreiben Sie uns eine Nachricht und wir treffen uns zum unverbindlichen Kennenlerngespräch.
#RestartThinking
Veränderung. Denken. Können.
Herzliche Grüße
Marlene Buchinger


Die Autorin:
Marlene Buchinger, MSc.
Expertin für Klimatransformation und Nachhaltigkeit, Projektentwicklerin und Problemlöserin
Wir von RestartThinking sind spezialisiert auf Strategie-, Prozess- und Klimatransformation. Mit mehr als 15 Jahren internationaler Erfahrung im Bereich Erneuerbare Energie und Projektmanagement stehe ich Ihnen als Sparringpartnerin zur Verfügung und entwickle zukunftsfähige, effiziente und effektive Prozesse.