
Warum derVSME für KMUs unverzichtbar wird
Habemus KMU-Nachhaltigkeitsberichtstandard! Nach zwei Versionen des VSME seit Dezember 2024 gibt es nun gute Nachrichten: Der europaweite VS-Nachhaltigkeitsberichtstandard ist final und gekommen um zu bleiben. Welche Änderungen gab es, was erwartet Unternehmen und was bringt die freiwillige Berichterstattung? Das erfahren Sie im RestartThinking Blog.
Vor kurzem meinte ein Bekannter, dass in der EU im Rahmen der Entbürokratisierung nun auch die Abkürzungen gekürzt werden. Das lasse ich mal dahin gestellt. Aber eines ist nun fix: Mit 3. Juli 2026 hat die EU-Kommission den Voluntary Standard (VS) verabschiedet. Mit der Veröffentlichung im EU-Amtsblatt am 21. September 2026 wurde der Standard zum delegierten Rechtsakt.
Der VS-Nachhaltigkeitsberichtsstandard ist eine nochmals gekürzte Version des Vorgängers VSME (Voluntary Sustainability Reporting Standard for Small and Medium Enterprises) über den wir im RestartThinking Blog schon viel geschrieben haben.
Der Voluntary Standard ist für alle Unternehmen unter 1000 Mitarbeitenden geeignet. Der VSME war auf Unternehmen bis 250 Mitarbeitende ausgelegt, das wurde nun wesentlich erweitert.
Neu im Voluntary Standard sind spezielle Ausnahmen für Mikrounternehmen unter 10 Mitarbeitenden bei einzelnen Berichtspflichten.
Der VS-Berichtsstandard beinhaltet – wie bereits im VSME – zwei Module: „Basic“ und „Comprehensive“, zu Deutsch „Basis“ und „Umfassend“. Die Module bauen auf einander auf, daher ist mit dem Basic-Modul zu beginnen. Das Basic-Modul eignet sich für Mikrounternehmen, die wenig Erfahrung und wenig Ressourcen haben, dennoch aber ihre Nachhaltigkeitsambitionen zeigen und eine strukturierte Berichterstattung erstellen wollen. Das aufbauende Comprehensive-Modul richtet sich an größere KMUs und soll auf die Erwartungen von Kund:innen, Investoren oder Geschäftspartnern eingehen.
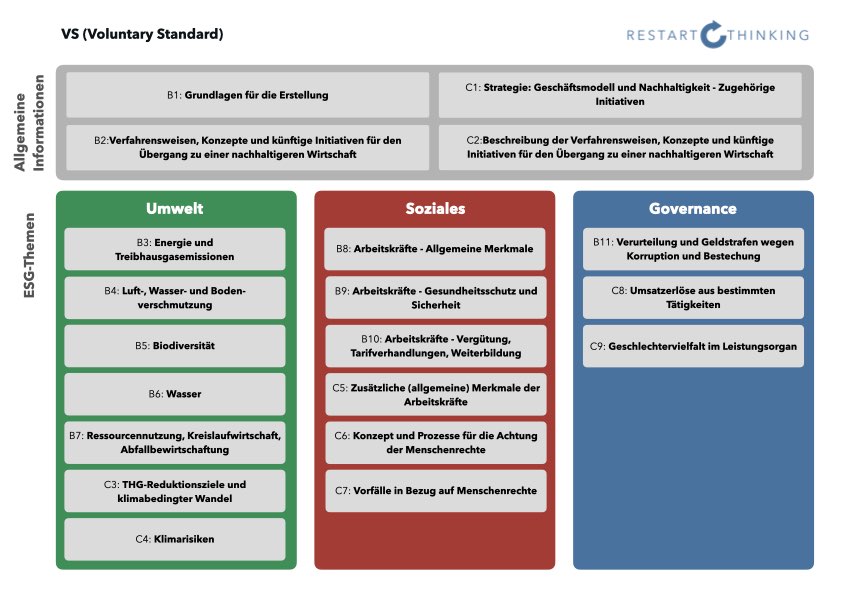
In der VS-Anlage B finden Sie eine Übersicht von möglichen Nachhaltigkeitsthemen. Der Bericht ist an die große Berichtsschwester ESRS angelehnt.
Der VS besteht – wie bereits der VSME – aus zwei Hauptmodulen, die die Bereiche Allgemeines, Umwelt, Soziales und Governance umfassen. Im Vergleich zum VSME haben sich die Bezeichnungen der Gruppen leicht geändert und bei einzelnen Datenpunkten kam es zu Kürzungen. Der wesentlichste Unterschied zwischen VS und VSME ist die Erleichtung für Unternehmen unter 10 Mitarbeitende unter dem neuen Voluntary Standard.
Die Offenlegung kann um unternehmens- oder branchenspezifische Daten erweitert werden.
Anders als die große Berichtsschwester „ESRS“ ist keine doppelte Wesentlichkeitsanalyse nötig, in der bestimmt wird, welche Nachhaltigkeitsthemen auf das Unternehmen wirken bzw. durch das Unternehmen entstehen. Nichtsdestotrotz kann es zu Beginn nicht schaden bei der Datenerhebung zu prüfen, ob schon wichtige Nachhaltigkeitsthemen bekannt sind. Das können beispielsweise Themen, wie gleiche Bezahlung für Männer und Frauen, Arbeitszeiten, Arbeitssicherheit, der Ausstoß von Treibhausgasemissionen oder gefährliche Stoffe, sein.
Grundsätzlich hat sich ein schrittweises Vorgehen bewährt:
Die digitale Nachhaltigkeitsberichterstattung wird derzeit nachgezogen und Anbieter von Berichtssoftware stellen die Systeme vom VSME auf den VS um.
Die europäische EFRAG wird demnächst auch neue Vorlagen veröffentlichen. Mehr Informationen finden Sie im EFRAG Knowledge Hub. Dort gibt es bereits jetzt ein interaktives Register mit Hinweisen zur Berichterstellung. Diese waren zuvor teilweise im VSME-Standard selbst enthalten, wurden nun beim Verschlanken des VS-Nachhaltigkeitsstandards komplett entfernt.
Viele KMU unterschätzen den strategischen Wert einer strukturierten Nachhaltigkeitsberichterstattung. Ein solcher Bericht zeigt Verbesserungspotentiale auf und ist wesentlich mehr als reine Compliance.
Die wesentlichen Nachhaltigkeitsthemen sollten fester Bestand der Unternehmensstrategie sein und entsprechende Auswirkungen auf Investitionsentscheidungen, Produktentwicklung und Lieferketten haben.
Dazu braucht es auch klare Ziele um die Verbesserung voranzutreiben und den Erfolg zu messen. Beispielsweise können das Reduktionsziele für Emissionen oder Verbesserungen im Bereich der Mitarbeiter:innenqualifikation sein.
Wenn Sie das Projekt der Nachhaltigkeitsberichterstattung starten, ist es hilfreich frühzeitig intern zu kommunizieren und die Mitarbeitenden aktiv einzubinden. Das erhöht die Motivation und Verständnis für ESG-Themen und kann helfen Widerstände zu vermeiden. Im Laufe des Projekts sollten regelmäßig Fortschritte transparent kommuniziert werden. Vergessen Sie nicht den Erfolg zu feiern, wenn der Bericht fertig ist.
In der Außenkommunikation stellt der VS-Nachhaltigkeitsbericht eine wichtige Maßnahmen dar, denn neben den reinen Daten können auch besondere Leistungen und Aktivitäten im Bereich der Nachhaltigkeit hervorgehoben werden. Der Bericht dient als Nachweis, dass das Unternehmen zukunftsgerichtet handelt. Sie können den Bericht in Ihrem Layout gestalten, übersichtliche Diagramme und Grafiken nutzen und am Ende nochmals alle Tabellen hinzufügen.
Erzählen Sie die Erfolgsgeschichten, aber bleiben Sie bei der Wahrheit. Die EmpCo (Empowering Consumer) Regelung ist seit August 2026 in Kraft und soll endlich mit Greenwashing aufräumen. Also kommunizieren Sie nur belegbare Nachhaltigkeitsaussagen.
Die strukturierte Berichterstattung nach Voluntary Standard ermöglicht es KMU, ihre Abläufe zu analysieren und zu optimieren, was zu stabileren, effizienteren Prozessen und Kostensenkungen führen kann.
Die strategische Ausrichtung mit Blick über den Tellerrand stärkt die Resilienz und Wettbewerbsfähigkeit. Die systematische Erfassung von Nachhaltigkeitsdaten führt zu einem besseren Risikomanagement, indem ökologische und soziale Risiken frühzeitig erkannt und gemindert werden.
Zudem schafft die VS-Expertise einen strategischen Vorteil, da sich KMU frühzeitig auf eine mögliche Verpflichtung des Standards beispielsweise durch Investoren oder Großkunden einstellen können.
Der VS-Nachhaltigkeitsbericht dient als einheitliche Kommunikationsgrundlage, die das Vertrauen aller wichtigen Anspruchsgruppen festigt und damit den Zugang zu Kapital verbessern kann.
Die transparenten und vergleichbaren Informationen nach VS ermöglichen es dem Unternehmen, sich bei Ausschreibungen besser zu positionieren und neue Geschäftsfelder zu erschließen. Dies ist besonders relevant, da größere, CSRD-pflichtige Unternehmen zunehmend Nachhaltigkeitsdaten von ihren KMU-Zulieferern verlangen.
Eines der wesentlichen Ziele des VS-Nachhaltigkeitsstandards ist überbordende Datenanforderungen von großen Unternehmen an kleine Zulieferer einzudämmen. Mit dem VS-Standard werden klare Höchstgrenzen für die Anforderung von ESG-Daten für diese Berichterstattung gesetzt. Eine Übersicht dazu ist in Anhang II des Standards zu finden.
Wenn Sie Fragen zu Ihrem ersten Vs-Nachhaltigkeitsbericht haben, schicken Sie uns eine Nachricht. Wir unterstützen Sie dabei gerne die effiziente Prozesse aufzusetzen, die notwendigen Daten zu evaluieren und die Verbesserung in die Praxis umzusetzen.
#RestartThinking
Veränderung. Denken. Können.
Herzliche Grüße
Marlene Buchinger


Die Autorin:
Marlene Buchinger, MSc.
Expertin für Klimatransformation und Nachhaltigkeit, Projektentwicklerin und Problemlöserin
Wir von RestartThinking sind spezialisiert auf Strategie-, Prozess- und Klimatransformation. Mit mehr als 15 Jahren internationaler Erfahrung im Bereich Erneuerbare Energie und Projektmanagement stehe ich Ihnen als Sparringpartnerin zur Verfügung und entwickle zukunftsfähige, effiziente und effektive Prozesse.